Pourquoi un plan de trésorerie prévisionnel est votre meilleur outil de pilotage
Vous avez déjà ouvert votre relevé bancaire un lundi matin avec la désagréable surprise d’un solde négatif. Moi aussi. Cette sensation, je la connais bien. La bonne nouvelle : ce moment peut devenir exceptionnel avec un tableau de suivi de trésorerie prévisionnel bien construit.
Cet outil n’est pas un document administratif de plus. C’est un radar. Il vous montre les creux à venir avant qu’ils ne frappent. Avec un fichier Excel gratuit et une saisie rigoureuse, vous retrouvez la main sur vos flux financiers.
Ce que ce tableau change concrètement dans votre gestion quotidienne
Concrètement, il vous permet de répondre à trois questions simples :
- De combien aurai-je besoin le mois prochain pour payer mes charges ?
- Quand dois-je relancer un client pour éviter un trou ?
- Puis-je me verser un dividende ou investir sans risque ?
En clair, il est un outil de décision. Je l’utilise aussi pour préparer un rendez-vous bancaire. Un tableau à jour donne un crédit immédiat à votre demande de financement. Pour un dossier complet, ajoutez un modèle gratuit de compte de résultat prévisionnel sur OpenOffice. Les banquiers adorent les dirigeants qui anticipent.
Le modèle Excel gratuit : contenu et logique de lecture
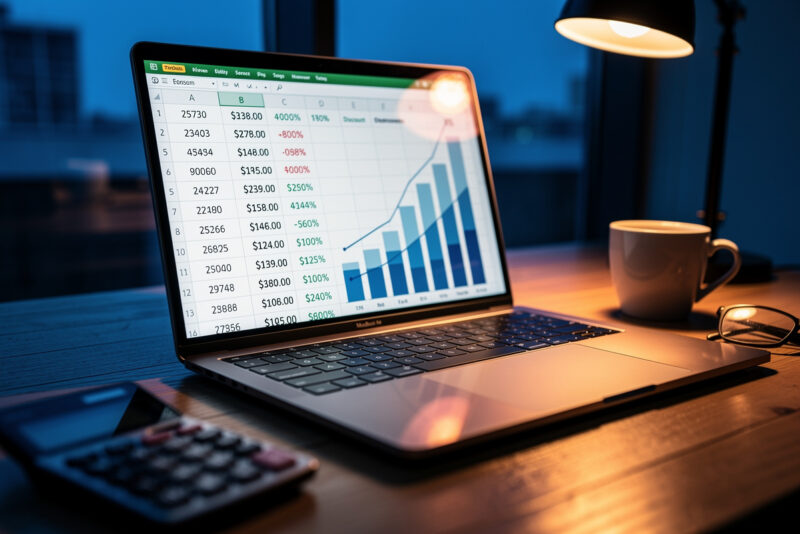
Le modèle de tableau de suivi de trésorerie prévisionnel sur Excel gratuit que je vous propose se compose de plusieurs onglets : un mode d’emploi, un prévisionnel, un réalisé, un écart et un graphique automatique. Le fichier est pré-rempli avec un exemple concret pour vous guider.
La logique est simple. Le principe du plan de trésorerie repose sur une équation : solde final = solde initial + encaissements − décaissements. Chaque mois, vous entrez ce qui rentre et ce qui sort sur votre compte bancaire professionnel. Le tableau calcule le reste.
Encaissements, décaissements, TVA, soldes : les briques essentielles
Le tableau est structuré en sections distinctes :
- Encaissements : chiffre d’affaires TTC, apports en compte courant, emprunts, subventions, TVA récupérable.
- Décaissements : achats, fournitures, salaires et charges, loyers, impôts, remboursements d’emprunt, investissements, dividendes.
- TVA : une ligne dédiée pour visualiser le solde de TVA à reverser ou à récupérer.
- Soldes : solde initial, solde final, solde cumulé sur 12 mois.
La mise en forme conditionnelle est mon petit plus. Dès qu’un solde passe en négatif, la case devient rouge. Vous n’avez pas besoin de scanner des lignes entières : l’alerte visuelle fait le travail.
La méthode de remplissage que j’utilise avec les dirigeants que j’accompagne
Le fichier ne fait rien tout seul. La valeur vient de votre méthode. J’ai vu trop de tableaux magnifiques abandonnés au bout de trois semaines parce qu’ils étaient trop complexes ou trop approximatifs.
Ma règle : une saisie courte et régulière vaut mieux qu’une saisie exhaustive et espacée. Je conseille un pointage rapide chaque matin ou chaque fin de journée. Cinq minutes suffisent. L’important est la régularité.
La règle du TTC et du mois réel de paiement
Première erreur classique : saisir des montants en HT. Dans un plan de trésorerie, tout se fait en TTC. Pourquoi ? Parce que c’est le montant qui sort réellement de votre compte. Les charges et le chiffre d’affaires doivent être en TTC pour coller à la réalité bancaire.
Deuxième erreur : rattacher une facture à sa date d’émission. Non. Il faut la rattacher au mois où le paiement intervient réellement. Une facture client émise fin janvier et payée en mars doit apparaître dans les encaissements de mars. C’est le flux qui compte, pas la date de la facture.
Cette distinction entre le prévisionnel et le réalisé est cruciale. La colonne écart entre les deux vous permet d’ajuster vos prévisions futures. vous fiabilisez votre outil à mesure que vous l’utilisez.
Réalisé vs prévisionnel : la colonne écart qui améliore vos prévisions
Chaque mois, comparez ce que vous aviez prévu avec ce qui s’est réellement passé. L’écart vous apprend où votre jugement est biaisé. Personnellement, je découvre toujours que je sous-estime les petites sorties : abonnements, frais bancaires, fournitures imprévues.
Intégrez ces écarts dans vos prochains mois. Vos prévisions deviennent plus fiables. Et un prévisionnel fiable est un outil de dialogue puissant face à votre expert-comptable ou votre banquier.
Analyser le tableau pour anticiper les tensions et décider vite
Une fois le tableau rempli, la lecture se fait en trois temps. J’observe d’abord la ligne du solde final de chaque mois. Je cherche les chiffres négatifs ou les montants très bas. Ce sont vos tensions de trésorerie.
Ensuite, je regarde le graphique d’évolution. Il donne une vision d’ensemble immédiate : les vagues basses correspondent aux périodes où les charges tombent avant les encaissements clients. C’est souvent le cas en début de trimestre.
Enfin, je passe à l’action. Si le tableau indique un creux en juin, vous avez deux leviers : décaler certaines sorties ou accélérer les encaissements. Vous pouvez aussi anticiper un financement court terme. L’important est de décider maintenant, pas dans trois mois.
Les limites d’un prévisionnel Excel et comment les compenser
Soyons honnêtes : un modèle de tableau de suivi de trésorerie prévisionnel sur Excel gratuit a ses limites. Il ne se synchronise pas automatiquement avec votre compte bancaire. Il dépend de votre discipline de saisie. Et si vous avez plusieurs banques ou un volume de transactions élevé, il devient chronophage.
Pour les TPE et PME dont l’activité est simple, il reste un atout majeur. C’est aussi un excellent premier niveau avant de passer à un outil dédié comme Pennylane, Indy ou Axonaut. En attendant, il vous sécurise sans coût et avec une grande souplesse.
Envoyez ce tableau à votre comptable avant une échéance importante. Sa réaction sera immédiate : vous êtes un dirigeant qui maîtrise ses chiffres. En résumé, téléchargez ce modèle, remplissez-le régulièrement, et gardez une longueur d’avance sur vos flux financiers.